Mis à jour : octobre 2026
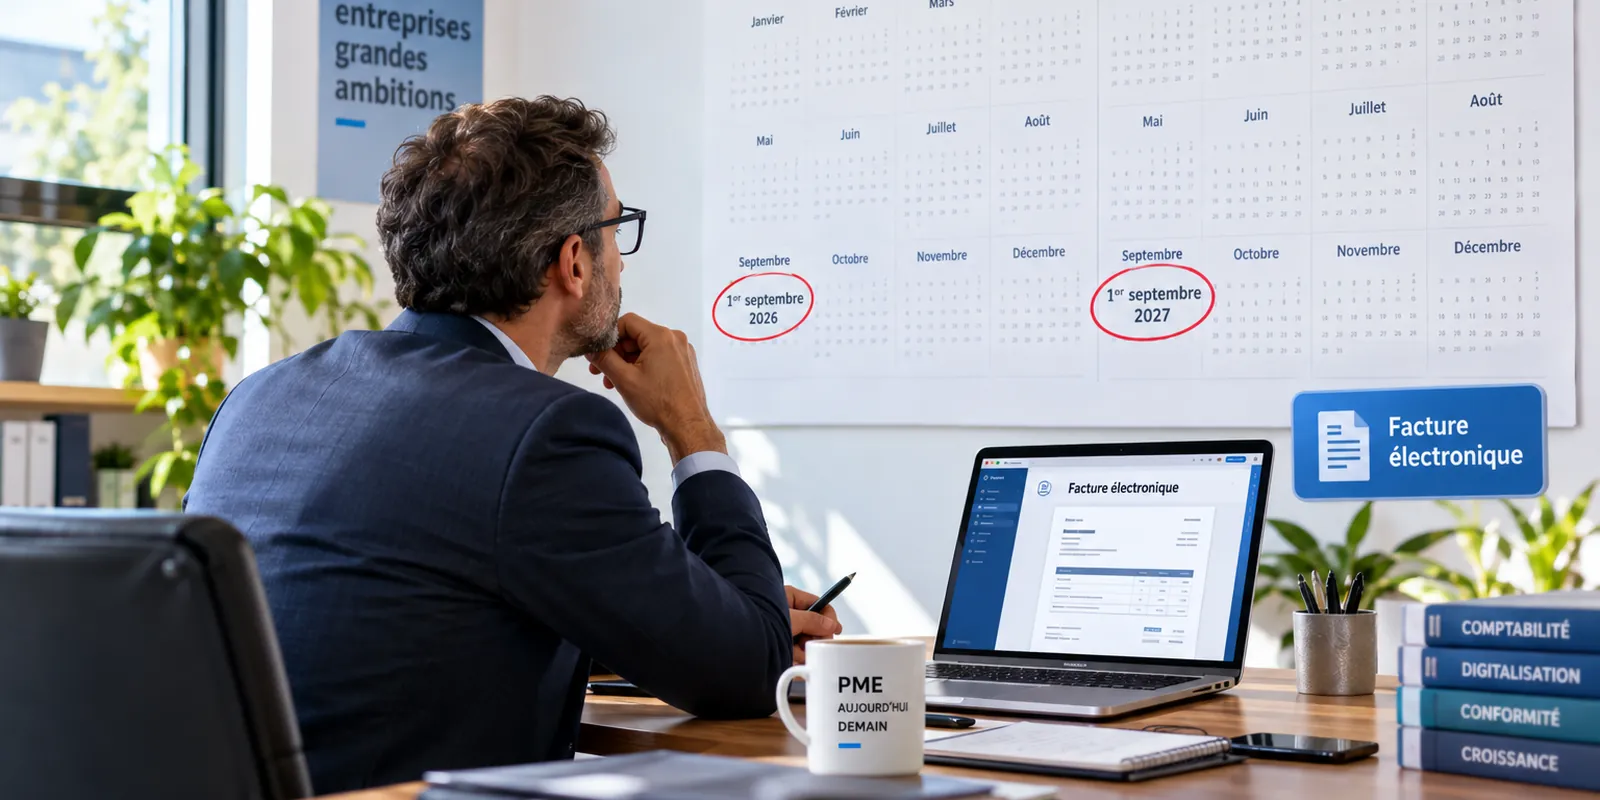
Réponse courte : La facturation Excel atteint sa date limite. D’après economie.gouv.fr, une facture créée sous Excel ou Word puis envoyée en PDF par e-mail ne sera plus conforme pour vos ventes entre entreprises françaises assujetties à la TVA dès que l’émission électronique vous concerne, le 1er septembre 2027 pour les PME et micro-entreprises. Depuis le 1er septembre 2026, vous devez déjà recevoir vos factures via une plateforme agréée.En bref
- Selon impots.gouv.fr, un PDF généré par un logiciel de bureautique et envoyé par e-mail « n’est pas une facture électronique ».
- Réception : obligatoire pour toutes les entreprises depuis le 1er septembre 2026 ; émission : 1er septembre 2027 pour les PME et micro-entreprises (economie.gouv.fr).
- Toute facture électronique transite par une plateforme agréée, immatriculée par la DGFiP pour trois ans.
- La loi de finances pour 2026 porte l’amende à 50 € par facture non émise au format électronique, dans la limite de 15 000 € par an.
Pourquoi une facture faite sous Excel ne sera-t-elle plus valable ?
Parce qu’une facture électronique, au sens de l’article 289 bis du CGI rappelé par impots.gouv.fr, doit remplir trois conditions à la fois : être émise, transmise et reçue sous forme dématérialisée, contenir un socle de données sous forme structurée, et passer par une plateforme agréée. Un fichier Excel exporté en PDF n’en remplit qu’une.
Prenez l’analogie du courrier recommandé. La plus belle lettre n’en a pas la valeur si elle ne passe pas par le guichet qui date et trace la remise, et la facture électronique obéit à la même logique.
Concrètement, l’administration attend l’un des trois formats du socle cités par la DGFiP, à savoir UBL (Universal Business Language) et CII (Cross Industry Invoice), deux formats XML pensés pour les échanges entre logiciels, et Factur-X, un format mixte qui combine un PDF lisible par un humain et un fichier XML lisible par une machine. Bref, votre modèle Excel ne sait produire aucun de ces fichiers de façon fiable.
Pour rappel, la règle vise les opérations entre assujettis à la TVA établis en France ; vos ventes à des particuliers ou à l’étranger relèvent du e-reporting, autrement dit la transmission à l’administration des données de transaction et de paiement via la plateforme agréée. Le calendrier complet, taille par taille, est détaillé dans notre article sur le vrai calendrier de la facture électronique pour les PME.
Qu’est-ce qui casse concrètement dans une gestion sous Excel ?
Cinq maillons de votre chaîne actuelle cèdent, et deux d’entre eux vous concernent depuis septembre 2026, avant même l’obligation d’émettre. Le premier est la réception, puisque vous devez avoir désigné votre plateforme agréée depuis le 1er septembre 2026, selon economie.gouv.fr.
- La réception. Quand votre opérateur télécom, votre fournisseur d’énergie ou votre grossiste est une grande entreprise ou une ETI, ses factures arrivent désormais par une plateforme agréée et non plus dans votre boîte mail. Les copier à la main dans un onglet Excel « Achats » devient un travail de ressaisie en double.
- Le format. Votre modèle .xlsx ne génère ni UBL, ni CII, ni Factur-X conforme ; il faudra un logiciel capable de produire ces fichiers.
- Le circuit d’envoi. L’e-mail avec pièce jointe disparaît pour les ventes B2B domestiques à partir de votre date d’émission.
- Les statuts. Selon la fiche de la DGFiP, les plateformes gèrent au minimum quatre statuts du cycle de vie, à savoir Déposée, Rejetée, Refusée et Encaissée. Une colonne « payé oui/non » remplie de mémoire ne suit pas ce rythme horodaté.
- Les mentions. Quatre mentions nouvelles s’ajoutent depuis septembre 2026, d’après entreprendre.service-public.gouv.fr : SIREN du client, adresse de livraison si elle diffère, nature des opérations (biens, services ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits.
Le maillon le plus sous-estimé ? Le statut « Encaissée ». Pourquoi ? Parce que la FAQ d’impots.gouv.fr le rattache aux données de paiement, là où les classeurs Excel multiplient les versions concurrentes.
Que risquez-vous si vous continuez la facturation Excel après l’échéance ?
La loi n° 2026-103 du 19 février 2026 de finances pour 2026 a durci les amendes, selon l’analyse publiée par Lefebvre Dalloz : 50 € par facture non émise au format électronique (contre 15 € auparavant), plafonnés à 15 000 € par an, et 500 € par défaut de transmission des données de e-reporting, avec le même plafond annuel.
Une sanction nouvelle vise aussi l’entreprise qui n’a pas de plateforme agréée pour recevoir ses factures : 500 € après une première mise en demeure restée sans effet, puis 1 000 € après une seconde, et 1 000 € de plus par trimestre tant que la situation dure. Faites le calcul, à titre d’illustration, pour une PME qui émet 80 factures B2B par mois sous Excel : 80 × 50 € = 4 000 € d’exposition mensuelle, ce qui atteint le plafond de 15 000 € en moins de quatre mois.
L’administration a confirmé une période de tolérance jusqu’au 31 décembre 2026. Dans ses communiqués officiels des 1er septembre et 9 octobre 2026, le ministère de l’Économie précise qu’aucune sanction ne sera prononcée à l’encontre des entreprises pendant cette phase de démarrage. Cette approche privilégie l’accompagnement, la bonne foi et la résolution des difficultés techniques. Attention toutefois : cette tolérance ne constitue pas un report de la réforme.Les obligations de réception des factures électroniques sont entrées en vigueur le 1er septembre 2026 pour toutes les entreprises concernées, et celles d’émission s’appliqueront aux TPE et PME à partir du 1er septembre 2027. Notre conseil : profiter de cette période pour sécuriser ses processus plutôt que repousser sa mise en conformité.
Excel reste-t-il utile une fois la facturation passée sur un logiciel ?
Oui, et pour longtemps ! Excel reste un excellent outil d’analyse, de simulation et de reporting, à condition de ne plus être la source des factures. La bonne répartition consiste à laisser le logiciel de facturation produire, envoyer et tracer, puis à exporter ses données vers Excel pour les croiser.
Vos tableaux croisés de marge par client, vos prévisions de trésorerie à 90 jours ou vos simulations de tarifs gardent toute leur valeur, et deviennent même plus fiables puisqu’ils reposent sur des données qui ne sont plus ressaisies.
| Tâche | Excel aujourd’hui | Avec un logiciel connecté à une plateforme agréée |
|---|---|---|
| Créer une facture | Modèle .xlsx dupliqué, numérotation manuelle | Numérotation automatique, mentions obligatoires contrôlées |
| Envoyer au client B2B | PDF joint à un e-mail | Fichier structuré (UBL, CII ou Factur-X) transmis via la plateforme |
| Recevoir une facture fournisseur | PDF téléchargé puis ressaisi | Réception via la plateforme désignée, données importées |
| Suivre le paiement | Colonne « réglé » mise à jour à la main | Statuts Déposée, Rejetée, Refusée, Encaissée horodatés |
| Ventes aux particuliers | Récapitulatif mensuel pour le comptable | Données de e-reporting transmises par la plateforme |
| Analyser marges et trésorerie | Excel, avec des données saisies deux fois | Excel toujours, alimenté par un export propre |
Comment quitter Excel progressivement sans bloquer votre facturation ?
En six étapes étalées sur quelques mois, de la réception, déjà obligatoire, jusqu’à l’émission avant le 1er septembre 2027.
- Désignez votre plateforme de réception si ce n’est pas fait ; la liste des plateformes immatriculées est publiée sur impots.gouv.fr, qui en recense « une centaine » selon economie.gouv.fr.
- Faites l’inventaire de vos fichiers (modèles de devis et de factures, onglets clients, suivi des encaissements) et de leurs auteurs.
- Nettoyez votre fichier clients en priorité, car le SIREN de chaque client professionnel devient une mention obligatoire.
- Choisissez un logiciel de facturation capable de produire les formats du socle et de se connecter à une plateforme agréée ; notre guide 2026 du logiciel de gestion pour PME détaille les critères de choix.
- Faites tourner les deux circuits en parallèle sur un mois : factures émises dans le logiciel, Excel en contrôle.
- Gardez Excel pour l’analyse, alimenté par des exports réguliers, et archivez l’ancien classeur en lecture seule.
Pour une PME déjà équipée de l’écosystème Zoho, Zoho Books édition France constitue une solution intégrée pour répondre à la réforme de la facturation électronique. Disponible depuis le 15 juillet 2026, cette fonctionnalité repose sur B2Brouter, plateforme agréée par la DGFiP, et permet d’émettre et de recevoir des factures électroniques B2B directement depuis le logiciel. Depuis septembre 2026, Zoho Books prend également en charge l’e-reporting des ventes aux particuliers, des transactions internationales concernées et des paiements reçus. L’entreprise bénéficie ainsi d’un environnement unifié pour gérer sa facturation, ses obligations déclaratives et son suivi comptable, sans devoir multiplier les logiciels.
Cas réel : CALITEO quitte Excel pour suivre ses devis
Situation : CALITEO, entreprise de restauration d’entreprise du Grand Est (50 salariés), suivait ses prospects dans un fichier Excel et recevait ses demandes sur un alias « contact » partagé.
Problème : des demandes de devis restaient sans réponse, et 27 % des demandes en retard attendaient depuis plus d’un mois.
Action : YOQO a déployé Zoho CRM et formé l’équipe en trois semaines.
Résultat : toutes les demandes en retard ont été rattrapées et 58 % de ces devis ont été signés, selon les données communiquées par CALITEO.
À retenir : le premier gain de la sortie d’Excel est la visibilité sur ce qui traîne ; le détail du projet est raconté dans notre article sur l’IA et le CRM pour les PME.
Quelles erreurs voyons-nous le plus souvent ?
Croire qu’un PDF bien présenté suffit
Sans données structurées ni plateforme agréée, la facture n’est pas électronique, aussi propre soit-elle. Corrigez en vérifiant que votre outil produit un fichier UBL, CII ou Factur-X et qu’il est relié à une plateforme.
Attendre l’été 2027 pour s’occuper de tout
La réception est obligatoire depuis septembre 2026, et les factures de vos gros fournisseurs arrivent déjà par plateforme. Commencez par la réception maintenant, puis traitez l’émission au premier semestre 2027, hors période de clôture.
Migrer un fichier clients sale
Doublons et SIREN manquants se retrouvent dans le nouveau logiciel et provoquent des rejets. Consacrez une demi-journée au nettoyage avant l’import, en complétant les SIREN depuis l’annuaire des entreprises.
Jeter Excel du jour au lendemain
L’équipe recrée alors des fichiers parallèles en douce. Gardez Excel pour l’analyse, avec une règle partagée par tous, selon laquelle aucune facture ne naît plus dans un tableur.
Questions fréquentes
Puis-je encore envoyer des factures Excel en PDF en 2026 ?
Oui pour une PME ou une micro-entreprise, jusqu’au 31 août 2027, car l’obligation d’émettre au format électronique démarre le 1er septembre 2027 selon economie.gouv.fr. En revanche, vous devez déjà être capable de recevoir des factures électroniques via une plateforme agréée depuis le 1er septembre 2026.
Un modèle de facture Excel peut-il devenir conforme ?
Pas en l’état. La facture doit contenir des données structurées dans un format du socle (UBL, CII ou Factur-X) et passer par une plateforme agréée, d’après la DGFiP. Un tableur seul ne gère ni la génération fiable de ces fichiers ni la transmission par plateforme, ni le suivi des statuts.
Mes ventes aux particuliers sont-elles concernées ?
Elles relèvent du e-reporting et non de la facture électronique. Vous transmettez à l’administration les données de transaction et de paiement via votre plateforme agréée, selon economie.gouv.fr. Pour une PME, ce e-reporting suit le même calendrier que l’émission, d’après la FAQ d’impots.gouv.fr.
Quelle amende pour une facture non émise au format électronique ?
Depuis la loi de finances pour 2026, l’amende est de 50 € par facture, plafonnée à 15 000 € par an, selon l’analyse de Lefebvre Dalloz. Le défaut de e-reporting coûte 500 € par transmission manquante, avec le même plafond annuel.
Faut-il quitter la facturation Excel dès maintenant ?
Oui, et notre conviction chez YOQO est nette : la date du 1er septembre 2027 marque le jour où vos factures doivent déjà partir par plateforme, et le temps de réflexion se situe avant. Basculer pendant l’hiver 2026-2027, c’est s’offrir un mois de double circuit au calme plutôt qu’un été 2027 où éditeurs et intégrateurs seront débordés.
La décision à prendre ce trimestre tient en une ligne : choisir le logiciel qui émettra vos factures, puis planifier la reprise de vos fichiers clients. Pour un environnement Zoho, notre offre facture électronique avec Zoho Books couvre le paramétrage et la reprise ; pour un projet plus large incluant CRM et gestion commerciale, voyez notre accompagnement CRM et ERP cloud. Pour cadrer votre cas, prenez rendez-vous en ligne.
Excel calcule, le logiciel facture. Chacun son métier.
Sources
- Tout savoir sur la facturation électronique pour les entreprises, ministère de l’Économie (economie.gouv.fr), consulté le 15/10/2026
- Est-ce qu’une facture envoyée par mail est une facture électronique ?, impots.gouv.fr, mis à jour le 16/01/2026
- Foire aux questions : je découvre la facturation électronique, DGFiP (impots.gouv.fr), version du 01/09/2026
- La réforme de la facturation électronique (fiche 1), DGFiP (impots.gouv.fr), 2025
- Que va-t-il se passer pour mon entreprise en matière de facturation ?, DGFiP (impots.gouv.fr), juin 2026
- Facturation électronique et plateformes agréées, impots.gouv.fr, mis à jour le 03/09/2026
- Mentions obligatoires sur une facture, Service Public Entreprendre, vérifié le 11/08/2026
- Loi de finances 2026 : mesures relatives à la TVA, Lefebvre Dalloz, 13/03/2026
- Mise à jour de Zoho Books – France, communauté Zoho, 2026
La facturation électronique démarre aujourd’hui : priorité à l’accompagnement des entreprises, ministère de l’Économie, 01/09/2026.
Facturation électronique : le premier comité dresse le bilan du déploiement et engage la préparation de 2027, ministère de l’Économie, 09/10/2026.
What’s New in Zoho Books, Zoho, 22/09/2026.
E-Reporting – Zoho Books France, Zoho, documentation officielle, consultée le 21/10/2026.
Liste des plateformes agréées, DGFiP, mise à jour octobre 2026.